Годовая инвентаризация на предприятии: проведение ревизии перед составлением ежегодной отчетности имущества, цель, причины
Обновлено:
Годовая инвентаризация является обязательной процедурой, регулируемой ФСБУ 28/2023, и проводится до составления годовой бухгалтерской отчётности. В статье описаны цели, причины, сроки, объекты проверки и пошаговый алгоритм проведения в 2026 году, включая новые требования к дистанционной проверке и оценке излишков.
Обязательность и правовое основание годовой инвентаризации
Что представляет собой годовая инвентаризация
Годовая инвентаризация – это сплошная проверка всех активов и обязательств организации, проводимая перед составлением годовой бухгалтерской отчётности. В отличие от выборочных проверок, она охватывает каждый объект учёта, что позволяет убедиться в полном соответствии данных бухгалтерского учёта реальному положению дел.
Нормативно‑правовая база
Проведение годовой инвентаризации регулируется федеральным стандартом ФСБУ 28/2023 «Инвентаризация», обязательным к применению с 1 апреля 2025 года. Правовое основание закреплено в:
- статье 11 пункта 3 Федерального закона 402‑ФЗ от 06.12.2011 г. (о бухгалтерском учёте);
- пункте 15 ФСБУ 28/2023, где подробно описаны требования к проведению и документированию инвентаризации.
Эти нормативные акты образуют единую правовую основу, обязательную для всех юридических лиц, ведущих бухгалтерский учёт в России.
Цели и задачи инвентаризации
Основная цель годовой инвентаризации – подтверждение достоверности финансовых показателей. Для достижения этой цели инвентаризация решает несколько задач:
- проверка наличия и состояния всех материальных и нематериальных активов;
- сопоставление учётных остатков с фактическим наличием;
- выявление и документирование всех обязательств, включая скрытые и неучтённые;
- подготовка корректировок, необходимых для формирования правдивой годовой отчётности.
Только после завершения инвентаризации и внесения соответствующих корректировок финансовая отчётность может считаться полной и достоверной.
Последствия несоблюдения требований
Отсутствие проведённой годовой инвентаризации делает годовую бухгалтерскую отчётность недостоверной. Это влечёт за собой ряд рисков:
- Отказ аудиторов в подтверждении отчётности, что может привести к задержке публикации финансовых результатов;
- Штрафы и административные санкции, предусмотренные налоговым и финансовым контролем;
- Потенциальные юридические споры с контрагентами и инвесторами из‑за недостоверных данных.
Пример: компания «А», не проведя инвентаризацию в 2025 году, получила отказ аудиторской фирмы в подтверждении финансовой отчётности. В результате налоговая инспекция наложила штраф в размере 5 % от суммы недоучтённого налога, а инвесторы потребовали пересмотра бизнес‑плана.
Таким образом, соблюдение требований ФСБУ 28/2023 и Федерального закона 402‑ФЗ является не только формальной обязанностью, но и ключевым элементом финансовой стабильности и репутации организации.
Объекты проверки и сроки проведения по ФСБУ 28/2023 (2025‑2026)
1. Объекты проверки
Проверка охватывает полностью баланс организации, включая как балансовые, так и забалансовые позиции.
Внеоборотные активы
- основные средства (ОС);
- нематериальные активы (НМА);
- капитальные вложения;
- незавершённое строительство.
Оборотные активы
- запасы, готовая продукция, товары, материалы;
- незавершённое производство.
Финансовые активы
- денежные средства и банковские счета;
- финансовые вложения (акции, облигации, займы, депозиты).
Обязательства и резервы
- дебиторская и кредиторская задолженность;
- резервы и оценочные обязательства.
Забалансовые объекты
- арендованные основные средства;
- имущество, находящееся на ответственном хранении;
- товары, полученные на комиссии;
- малозначимые списанные предметы, которые всё ещё учитываются в учётных регистрах.
Таким образом, проверка не ограничивается только «ключевыми» статьями, а требует полного анализа всех статей баланса, что позволяет выявить скрытые риски и несоответствия.
2. Сроки и порядок проведения
| Этап | Ключевые даты | Примечания |
|---|---|---|
| Пересчёт материальных активов | с 1 октября отчётного года | Допускается только после этой даты; позволяет отразить изменения в стоимости ОС и НМА. |
| Инвентаризация обязательств | по состоянию на 31 декабря | Акт сверки может быть подписан в январе‑феврале следующего года, что даёт небольшую «погладительную» границу. |
| Проверка основных средств | раз в 3 года (библиотечные фонды – раз в 5 лет) | При отсутствии установленного цикла проверка может быть исключена из текущего раунда. |
| Завершение всех проверок | до даты составления годовой отчётности (обычно до конца марта следующего года) | Результаты должны быть отражены в учётных регистрах до закрытия финансового года. |
Пример: если финансовый год заканчивается 31 декабря 2025 г., то окончательная проверка и внесение корректировок должны быть завершены не позднее 31 марта 2026 г.
3. Организационные требования к комиссии
Кворум: для признания результатов проверки необходимо участие минимум 80 % членов комиссии. Отсутствие более 20 % участников не влечёт аннулирование результатов, но может потребовать документального объяснения.
Исключения: если в организации имеется единственный директор или единственный главный бухгалтер, формальная комиссия не требуется. В этом случае её функции может выполнить независимый аудитор, предоставивший соответствующее заключение.
Эти требования обеспечивают достаточный уровень независимости и контроля, одновременно позволяя гибко адаптировать процесс к структуре управления компании.
Пошаговый алгоритм и практические рекомендации проведения
Этапы подготовки и фактической проверки
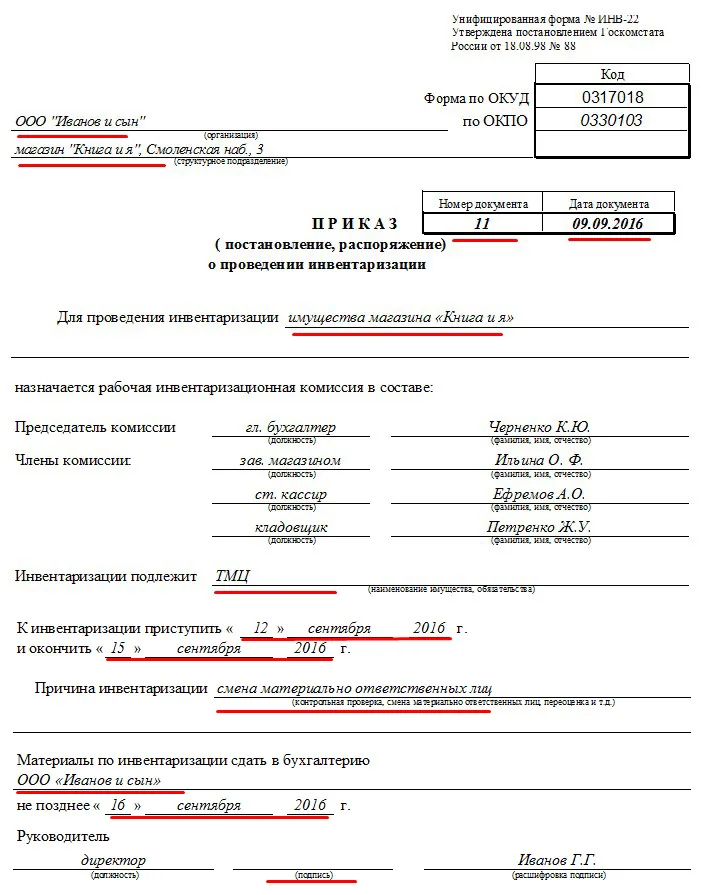
Первый шаг — издание приказа руководителем о проведении инвентаризации. В приказе (форма ИНВ‑22) фиксируются сроки проведения, перечень подлежащего учёту имущества и состав инвентаризационной комиссии. После утверждения приказа формируется комиссия, каждый её член подписывает расписку о присутствии, что фиксирует их обязательство участвовать в проверке.
Материально ответственные лица (МОЛ) обязаны передать последние приходные‑расходные документы и подписать соответствующие расписки. При необходимости помещения опломбируются, чтобы исключить несанкционированный доступ во время проверки.
Фактическая проверка проводится в присутствии МОЛ. На этом этапе происходит пересчёт, взвешивание и измерение имущества. Современные дистанционные технологии допускаются: видеофиксация, фотосъёмка, сканирование штрих‑кодов, а для труднодоступных объектов могут использоваться дроны. После физической сверки необходимо сравнить расчёты с внешними источниками — отправить акты контрагентам, запросить выписки из банков и проверить сведения в Едином налоговом сервисе (ЕНС) через ИФНС.
Этапы документирования и учёта результатов
Все результаты фиксируются в инвентаризационных описях (формы ИНВ‑1, ИНВ‑3, ИНВ‑17). При обнаружении расхождений составляются сличительные ведомости (ИНВ‑18, ИНВ‑19), где указываются причины и величина отклонений. Подписание документов производится в соответствии с внутренней политикой: либо электронная подпись (ЭЦП), либо рукописная.
Завершающий этап — заседание комиссии. На нём обсуждаются причины расхождений (пересортица, естественная убыть, кража) и формируется итоговая ведомость ИНВ‑26, которая подлежит утверждению руководителем. Бухгалтерские проводки отражаются датой 31 декабря отчётного года. При этом излишки оцениваются по справедливой стоимости в соответствии с IFRS 13, а недостачи — по балансовой стоимости.
Практические рекомендации
- Подготовьте шаблоны приказа, описи и актов заранее, чтобы сократить время на оформление документов.
- Обеспечьте доступ к ERP/1С для выгрузки актуальных данных в реальном времени; это ускорит сверку приходных‑расходных документов.
- Для удалённых складов планируйте видеоконференцию и, при необходимости, дрон‑съёмку, чтобы обеспечить контроль без физического присутствия.
- Проверьте учётную политику: в ней должны быть отражены новые требования ФСБУ 28/2023, особенно в части оценки излишков и недостач.
Соблюдение последовательного алгоритма и указанных рекомендаций позволяет провести инвентаризацию эффективно, минимизировать риски ошибок и обеспечить достоверность финансовой отчётности.
Финансовые последствия, риски и перспективы развития до 2027 года
Последствия расхождений в инвентаризации
При проведении инвентаризации выявляются излишки и недостачи, каждое из которых имеет чётко определённый бухгалтерский и налоговый эффект.
- Излишки оцениваются по справедливой стоимости (IFRS 13) и зачисляются в прочие доходы. Они облагаются налогом на прибыль, что увеличивает налоговую базу компании.
- Недостачи в пределах нормативной убыли списываются как издержки производства. Такой расход уменьшает прибыль и, соответственно, налоговую нагрузку.
- Недостачи, превышающие норматив могут быть возложены на ответственных лиц (материально‑ответственное лицо, МОЛ). Возможные варианты: взыскание из их заработной платы или списание в убытки компании.
- Пересортица (ошибки взаимного зачисления) решается руководителем: допускается взаимный зачет излишков и недостач, что позволяет скорректировать финансовый результат без дополнительных налоговых последствий.
Пример: на складе обнаружен излишек товаров на сумму 2 млн ₽. После оценки по справедливой стоимости он будет отражён в прочих доходах, а налог на прибыль увеличится на 20 % от этой суммы (при ставке 20 %).
Риски отказа от проведения инвентаризации
Неисполнение требований ФСБУ 28/2023 влечёт за собой как финансовые, так и репутационные потери.
- Отрицательное заключение аудиторов. При отсутствии подтверждённого остатка активов аудиторы могут вынести отрицательное заключение, что часто приводит к блокировке кредитных линий и отказу инвесторов.
- Штрафы ФНС за искажение баланса более чем на 10 % (ст. 120 НК РФ) варьируются от 10 000 ₽ до 20 % недоуплаченного налога. Например, при недоучёте налога в 5 млн ₽ штраф может составить до 1 млн ₽.
- Административные санкции руководителям (ст. 15.11 КоАП РФ) – штраф до 10 000 ₽ за первое нарушение, до 20 000 ₽ при повторных, а также возможность дисквалификации на срок до 2 лет.
Эти риски часто оказываются более затратными, чем затраты на внедрение современного учёта.
Тенденции развития до 2027 года
Ближайшие годы характеризуются ускоренной цифровой трансформацией складского учёта.
| Тренд | Текущее состояние | Ожидаемое развитие к 2027 году |
|---|---|---|
| Непрерывный учёт (Continuous Inventory) | Разовая годовая проверка | Внедрение WMS‑систем и RFID‑меток, позволяющих фиксировать движение товаров в режиме реального времени. |
| Роботизация | Ограниченное использование автоматических погрузчиков | Дроны для инвентаризации внутри складов, AI‑анализ видеопотоков, автоматическое распознавание объёмов и количества единиц. |
| Электронный документооборот (КЭДО) | Частичное использование бумажных форм ИНВ‑1/ИНВ‑3 | Полный переход на подписи на планшетах, отказ от бумажных форм, интеграция с ERP. |
| Превентивный налоговый мониторинг | Периодические отчёты в налоговые органы | Прямой доступ ФНС к ERP‑системам в реальном времени, автоматическое сверение данных. |
| Оценка по справедливой стоимости | Применяется в отдельных случаях | Обязательное использование IFRS 13, привлечение независимых оценщиков для всех значимых активов. |
Эти изменения снижают вероятность человеческой ошибки, ускоряют процесс инвентаризации и повышают прозрачность финансовой отчётности.
Практические рекомендации
- Внедрить WMS с поддержкой RFID – позволит автоматизировать сбор данных и сократить время на проведение инвентаризации с нескольких дней до нескольких часов.
- Обучить персонал работе с КЭДО – переход на электронные подписи уменьшит риск потери бумажных документов и ускорит согласование результатов.
- Регулярно проводить внутренний аудит – даже при непрерывном учёте полезно фиксировать контрольные точки (например, ежеквартально) для подтверждения корректности данных.
- Заключить договоры с независимыми оценщиками – это обеспечит соответствие требованиям IFRS 13 и уменьшит риск налоговых споров.
Соблюдение ФСБУ 28/2023 уже сегодня гарантирует достоверность финансовой отчётности, минимизирует налоговые и репутационные риски и готовит компанию к ожидаемым технологическим изменениям в ближайшие годы.
Часто задаваемые вопросы
1. Кто обязан проводить годовую инвентаризацию и какие нормативные акты её регламентируют? Обязательна для всех юридических лиц независимо от формы и налогового режима. Требования закреплены в ФЗ № 402‑ФЗ (ст. 11 п. 3) и в федеральном стандарте ФСБУ 28/2023 «Инвентаризация» (п. 15).
2. Какие сроки проведения инвентаризации в 2026 году? Проверка должна быть завершена до начала составления годовой бухгалтерской отчётности (обычно до 31 марта следующего года). Фактический пересчёт материальных активов допускается с 1 октября отчётного года, а сверка обязательств – по состоянию на 31 декабря (подписание актов может происходить в январе‑феврале).
3. Что именно подлежит обязательной проверке? Все статьи баланса:
- Внеоборотные активы (ОС, НМА, капитальные вложения);
- Оборотные активы (запасы, готовая продукция, незавершённое производство);
- Финансовые активы и денежные средства;
- Дебиторская и кредиторская задолженность;
- Забалансовые объекты (арендованные ОС, товары на комиссии, имущество на ответственном хранении).
4. Какой порядок проведения инвентаризации согласно ФСБУ 28/2023? 1️⃣ Издание приказа о проведении инвентаризации (форма ИНВ‑22) с указанием сроков, перечня имущества и состава комиссии. 2️⃣ Фактическая проверка: пересчёт, взвешивание, видеофиксация (разрешены дистанционные технологии). 3️⃣ Оформление результатов в инвентаризационные описи и сличительные ведомости (ИНВ‑1,‑3,‑17,‑18,‑19). 4️⃣ Заседание комиссии, утверждение итоговой ведомости (ИНВ‑26) и отражение излишков/недостач в бухгалтерском учёте датой 31 декабря отчётного года.
5. Какие последствия могут возникнуть при отсутствии инвентаризации или выявленных расхождениях?
- Аудиторы могут отказать в положительном заключении отчётности, что блокирует кредиты и инвестиции.
- За искажение статей баланса более 10 % предусмотрены штрафы по ст. 120 НК РФ и ст. 15.11 КоАП РФ (до 30 000 руб. для организации и до 10 000 руб. для руководителей).
- Излишки учитываются как прочие доходы (облагаются НП), недостачи – списываются на расходы или возмещаются с виновных лиц.
6. Можно ли проводить инвентаризацию без комиссии? Да, если в компании только один директор (или директор + главный бухгалтер) либо если проверку осуществляет независимый внешний аудитор. В остальных случаях требуется комиссия, при этом законодательно признанными результатами считается присутствие минимум 80 % её членов.