Инвентаризация на складе перед переоценкой
Обновлено:
Инвентаризация склада перед переоценкой — обязательный процесс, позволяющий сверить фактические остатки с данными учётной системы, выявить брак, излишки и недостачи, а затем корректно оформить переоценку согласно ФСБУ 28/2023. В статье изложен пошаговый алгоритм, требования к документам и современные технологии (ТСР, RFID, видеофиксация).
Зачем нужна инвентаризация перед переоценкой и какие риски устраняет
Основные цели инвентаризации
Инвентаризация — это проверка фактического наличия товарно‑материальных ценностей (ТМЦ) перед их переоценкой. Она гарантирует, что новая стоимость будет присвоена только реально существующим единицам. Без такой проверки легко получить «виртуальные» остатки: система может переоценить товары, которые уже испорчены, утеряны или находятся в результате пересортицы в другом месте. Это приводит к фиксации несуществующей прибыли или, наоборот, к фиктивным убыткам.
Главные задачи инвентаризации:
- Исключение ошибок при переоценке недостач и излишков.
- Актуализация данных в учетных системах (1С, MoySklad и др.) — точное количество ТМЦ в базе.
- Выявление брака, уценка или списание повреждённых товаров.
- Чистота расчётов — отсутствие проблем с копейками и округлением, что упрощает последующее бухгалтерское закрытие.
Юридический контекст 2026 г.
С 1 января 2026 года в действие вступил Федеральный стандарт бухгалтерского учёта 28/2023 «Инвентаризация». Он отменил прежние Минфинские указания № 49 и ввёл ряд новшеств:
| Нововведение | Содержание |
|---|---|
| Фото‑ и видеофиксация | Легализована удалённая проверка: достаточно документировать процесс снимками или видеозаписью. |
| Отмена обязательных бланков ИНВ‑3/ИНВ‑19 | Организация может использовать собственный шаблон отчёта. |
| Проведение без комиссии | Если в штате один человек (директор‑бухгалтер) или проверку проводит независимый аудитор, комиссия не требуется. |
| Правило 20 % | Если более 20 % членов комиссии отсутствуют, результаты инвентаризации считаются недействительными. |
Эти изменения упрощают процесс, но сохраняют требование документального подтверждения фактического наличия ТМЦ.
Финансовые риски при отсутствии инвентаризации
Отсутствие или неполнота инвентаризации создаёт прямую угрозу финансовой стабильности компании:
- Дополнительные налоговые начисления. Ошибки в учёте остатков могут привести к неверному расчёту налоговой базы.
- Штрафы по ст. 120 НК РФ — до 30 000 рублей за несоответствие данных бухгалтерского учёта требованиям закона.
- Блокировка банковских счетов. Налоговые органы могут ограничить доступ к средствам до устранения выявленных нарушений.
Таким образом, своевременная и корректно проведённая инвентаризация защищает компанию от финансовых потерь и административных санкций.
Пример практического применения
Компания «ТехноТрейд» планирует переоценить складские запасы в связи с ростом цен на комплектующие. Перед переоценкой была проведена инвентаризация согласно ФСБУ 28/2023:
- Фотодокументация всех паллет была загружена в облачную систему.
- Сравнение данных из 1С с реальными остатками выявило 2 % недостач из‑за пересортицы.
- Списаны повреждённые комплектующие, их стоимость была вычтена из базы перед переоценкой.
- Переоценка прошла без ошибок, налоговая база была рассчитана корректно, штрафов не получено.
Этот случай демонстрирует, как инвентаризация устраняет риски и обеспечивает надёжность финансовой отчётности.
Этапы и алгоритм проведения инвентаризации перед переоценкой
1. Подготовка и издание приказа
На первом этапе руководитель определяет ключевые параметры инвентаризации: фиксирует сроки проведения, формирует состав комиссии (не менее трёх членов) и уточняет зоны склада, которые будут проверяться. Материально ответственные лица (МОЛ) обязаны передать в бухгалтерию полный пакет приходных и расходных документов, чтобы обеспечить сопоставимость фактических остатков с учетными записями. Приказ о проведении инвентаризации должен содержать ссылку на нормативный документ ФСБУ 28/2023 и указать выбранный способ фиксации результатов (терминалы сбора данных (TSD), видеокамеры и т.п.).
2. Блокировка операций и подготовка системы
Для исключения влияния текущих транзакций на результаты пересчёта все складские операции (приёмка, сборка, отгрузка) приостанавливаются на время инвентаризации. Учетные системы (1С, WMS) переводятся в режим «только чтение», что гарантирует неизменность данных в период проверки. Такая блокировка позволяет комиссии работать с «замороженным» состоянием склада и избежать двойного учета.
3. Фактический пересчёт и фиксация данных
Комиссия, действующая в присутствии МОЛ, осуществляет физический пересчёт товаров: сканирует штрих‑коды, взвешивает и измеряет продукцию. На практике рекомендуется использовать терминалы сбора данных (TSD) или RFID‑сканеры, которые автоматически фиксируют количество и параметры единиц. При работе с удалёнными или трудно доступными складами допускается видеофиксация процесса, что обеспечивает доказательную базу и упрощает последующий контроль.
4. Сведение результатов и переоценка
Полученные данные вносятся в инвентаризационную опись (например, форму ИНВ‑3 или внутренний шаблон). Сравнение фактических остатков с учетными записями выявляет излишки, недостачи и возможную пересортицу. Бухгалтерия оформляет соответствующие документы: оприходование излишков и списание недостач. После того как «факт = учёт» подтверждён, создаётся документ переоценки в 1С (операции «Установка цен номенклатуры», «Переоценка товаров»). Для розничных складов печатаются и заменяются ценники/этикетки. Наконец, блокировка учетных систем снимается, и склад возобновляет обычный режим работы.
Технологические и организационные инструменты: методы, оборудование и чек‑лист
Методы инвентаризации
Существует три проверенных подхода к проведению инвентаризации, каждый из которых подходит под определённые условия склада.
- Полная (тотальная) инвентаризация – пересчёт всего ассортимента при полной остановке операций склада. Этот метод целесообразен для небольших площадей или в случае необходимости глобальной переоценки товарных запасов.
- Циклическая (веерная) инвентаризация – разбивка склада на зоны (например, А, B, C) и плановый пересчёт каждой зоны по установленному графику. Склад остаётся в работе, однако требуется строгий ИТ‑контроль, чтобы не возникало конфликтов между текущими операциями и процессом счёта.
- Выборочная инвентаризация – проверяются только отдельные позиции, подлежащие переоценке (например, конкретный бренд, сезонная коллекция или товары с высоким уровнем оборачиваемости). Этот вариант экономит время, но не заменяет полную проверку в случае системных расхождений.
Технологические решения для счёта
Современные средства автоматизации позволяют существенно снизить влияние человеческого фактора.
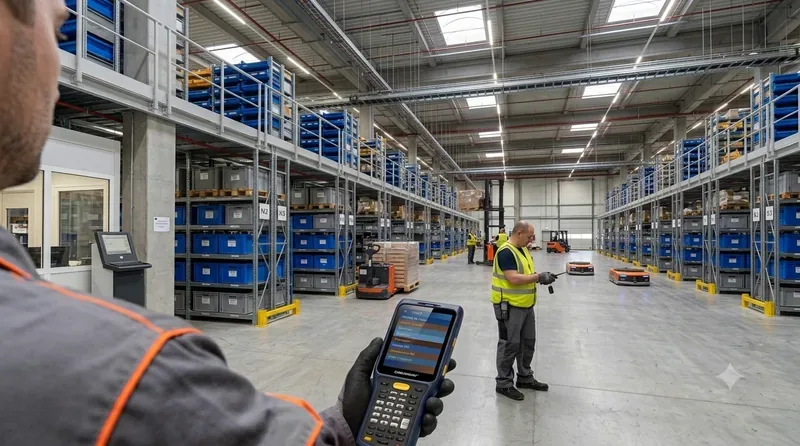
- Штрихкод + ТSD – базовый способ, при котором оператор сканирует штрихкод, а терминал сбора данных (ТSD) фиксирует количество. Подходит для большинства позиций и обеспечивает быстрый ввод данных.
- RFID‑сканирование – радиочастотная идентификация позволяет считывать метки за секунды без необходимости прямой видимости. Особенно эффективно для паллет и крупногабаритных товаров, где традиционный сканер затруднён.
- Видеофиксация и дроны – новые методы, легализованные ФСБУ 28/2023, позволяют проводить удалённый контроль складских площадей. Дрон фиксирует состояние стеллажей, а система видеонаблюдения автоматически сравнивает фактическое расположение товаров с данными в ИС.
Выбор технологии зависит от объёма склада, типа продукции и уровня автоматизации существующей ИТ‑инфраструктуры.
Организационный чек‑лист руководителя склада
Перед началом инвентаризации руководитель должен убедиться, что все подготовительные действия выполнены. Ниже – обязательный перечень с полями для отметки выполнения:
- ☐ Проверить исправность весов и терминалов сбора данных (ТSD).
- ☐ Завершить все текущие накладные в информационной системе (ИС).
- ☐ Изолировать бракованный товар в отдельную «зону карантина».
- ☐ Сформировать сличительную ведомость после завершения пересчёта.
- ☐ Обновить штрихкоды и ценники в соответствии с новыми ценами.
Отметка каждого пункта гарантирует отсутствие «пробелов» в данных, которые могут привести к ошибкам при сверке.
Подготовка склада к инвентаризации
Зонирование и маркировка
- Разделить склад на зоны (А, B, C) и обозначить ячейки с помощью «Карты‑маркера». Это упрощает навигацию сканеров и ускоряет обход.
- Создать отдельную «зону карантина» для нечитаемых штрихкодов, излишков и брака. Товары, попавшие в эту зону, требуют отдельного контроля и последующего решения (перепаковка, утилизация).
Очистка рабочих участков
- Убедиться, что зоны приёма и экспедиции освобождены от незавершённых операций (неотгруженные паллеты, открытые коробки). Это исключает случайные пересчёты и конфликтные записи в системе.
Техническая подготовка (за 1 день)
- Зарядить все ТSD, проверить стабильность Wi‑Fi и обновить базы номенклатуры в ИС.
- Проверить калибровку весового оборудования и исправность принтеров этикеток.
- Провести инструктаж персонала: правила сканирования, порядок обхода ячеек, действия в случае обнаружения несоответствия.
Систематическое соблюдение этих рекомендаций позволяет провести инвентаризацию быстро, точно и без лишних простоев, что особенно важно в условиях высокой оборотности товаров.
Оформление результатов, списание, уценка и переход к переоценке: документы и финальные действия
Набор обязательных документов
Для завершения инвентаризации, направленной на переоценку, необходимо собрать полный пакет документов.
- Приказ о проведении инвентаризации – в нём фиксируются цель (переоценка), состав комиссии, сроки проведения и способ фиксации результатов (терминалы сбора данных, видеокамеры).
- Расписка материально‑ответственного лица (МОЛ) – подтверждает, что все приходные и расходные документы переданы в бухгалтерию.
- Инвентаризационная опись (форма ИНВ‑3 или внутренний шаблон) – отражает фактические остатки номенклатуры; для брака и некондиционного товара оформляется отдельный акт.
- Сличительная ведомость – сравнивает фактические данные с учётными, выявляя излишки, недостачи и пересортицу.
- Ведомость учёта результатов – суммирует все отклонения, обнаруженные в ходе проверки.
- Протокол заседания комиссии – содержит причины расхождений и предложения по их устранению.
- Приказ об утверждении результатов – распоряжение об оприходовании излишков и списании недостач.
- Документ переоценки (в 1С: «Установка цен номенклатуры», «Переоценка товаров в рознице») – формирует новые цены после согласования.
Все перечисленные документы должны быть подписаны каждым членом комиссии; если подписи отсутствуют у более чем 20 % состава, инвентаризация считается недействительной.
Бухгалтерские проводки и их смысл
После оформления документов бухгалтерия вносит корректировки в учётные регистры. Основные проводки:
- Списание брака (ТОРГ‑16) – Дт 94 → Кт 41 по фактической себестоимости.
- Уценка частичного брака (ТОРГ‑15) – Дт 91.2 → Кт 14, формируется резерв под обесценение.
- Оприходование излишков – Дт 41 → Кт 42 по текущей рыночной стоимости, что приводит остатки к балансу учёта.
- Переоценка (до‑ или уценка) – Дт 41 ↔ Кт 42, корректирует торговую наценку в соответствии с новыми ценами.
Эти операции позволяют выровнять остатки, подготовить базу для формирования новых цен и обеспечить корректность финансовой отчётности.
Порядок перехода к переоценке
- Выравнивание остатков – сначала устраняются все несоответствия: излишки оприходуются, недостачи списываются. После этого факт = учёт.
- Создание и утверждение документа переоценки – на основании выровненных данных формируются новые цены, которые фиксируются в 1С.
- Генерация новых ценников и этикеток – после утверждения цены печатаются, а новые маркировки размещаются на товарных позициях.
- Снятие блокировки системы – только после завершения всех вышеуказанных шагов система разблокируется, и возобновляется приём и отгрузка товаров.
Контроль, подписи и аудит
- Подписи: каждый член комиссии обязан подписать все документы; отсутствие подписи более чем у 20 % участников делает результаты недействительными.
- Видеофиксация: видеозаписи и фото, сделанные в ходе инвентаризации, хранятся согласно внутренней политике (указываются геолокация и срок хранения).
- Регулярные проверки: для предотвращения ошибок при будущих переоценках рекомендуется периодически сверять данные в 1С/WMS с реальным состоянием склада. Такая проверка позволяет своевременно выявлять отклонения и устранять их до начала следующего цикла переоценки.
Часто задаваемые вопросы
Какие документы обязательны при проведении инвентаризации перед переоценкой согласно ФСБУ 28/2023?
Ответ: Требуется приказ о проведении инвентаризации (с указанием причины, сроков, состава комиссии и способа фиксации), расписка материально‑ответственных лиц (МОЛ) о сдаче всех приходных и расходных документов, инвентаризационная опись (можно использовать форму ИНВ‑3 или собственный шаблон), сличительная ведомость (при наличии расхождений) и протокол заседания комиссии. Все документы должны быть подписаны всеми членами комиссии и МОЛ.
Почему материально‑ответственные лица (МОЛ) не могут входить в состав инвентаризационной комиссии?
Ответ: ФСБУ 28/2023 запрещает конфликт интересов: МОЛ отвечают за движение ТМЦ и могут влиять на их учет. Поэтому они обязаны присутствовать при пересчёте, но не могут принимать решения комиссии. Их подпись фиксирует только факт присутствия и согласия с результатами.
Что делать, если во время пересчёта обнаружен бракованный или испорченный товар?
Ответ: Выделить его в отдельную «зону карантина», оформить отдельный акт (например, ТОРГ‑16 — полное списание или ТОРГ‑15 — уценка), провести бухгалтерские проводки (Дт 94 – Кт 41 / Кт 14) и исключить эти позиции из общей инвентаризационной описи, чтобы они не участвовали в переоценке.
Как обеспечить юридическую силу видеофиксации при дистанционной инвентаризации?
Ответ: В приказе указывают использование видеозаписи как способ контроля, фиксируют технические параметры (разрешение, метаданные геолокации, время записи). Записи хранятся в архиве компании не менее 5 лет, к ним привязываются подписи ответственных лиц в протоколе комиссии. Такой акт считается законным подтверждением пересчёта согласно ФСБУ 28/2023.
Какие последствия, если более 20 % членов комиссии отсутствуют при проведении инвентаризации?
Ответ: По правилу «20 %» результаты считаются недействительными. При проверке налоговыми органами инвентаризация будет отклонена, что приведёт к невозможности оформить списание/переоценку, возможным доначислениям налогов и штрафам за недостоверную бухгалтерскую отчётность (до 30 000 руб. по ст. 120 НК РФ).