Инвентаризация имущества: что это такое, виды, цели, этапы, как проводить организации, порядок, документы, программы
Обновлено:
Инвентаризация имущества — проверка фактического наличия активов и обязательств компании с данными бухгалтерского учёта, обязательная по ФСБУ 28/2023 с 2026 года. В статье описаны цели, виды (полная, частичная, плановая, дистанционная), порядок из четырёх шагов, новые требования к документам и рекомендованные программы 1С, МойСклад, Клеверенс.
Инвентаризация имущества: определение и ключевые задачи
Что такое инвентаризация
Инвентаризация — это систематический процесс сверки фактического наличия вещей, товаров, денежных средств и обязательств с данными бухгалтерского учёта. При этом проверяется не только количество, но и состояние активов, а также полнота отражения обязательств. Главная цель такой проверки — обеспечить достоверность бухгалтерской отчётности и минимизировать финансовые потери компании.
Ключевые задачи инвентаризации
Основные задачи инвентаризации охватывают несколько направлений:
- Выявление расхождений – фиксируются излишки и недостачи, причины могут быть кражи, ошибки учёта, порча или естественный износ.
- Оценка состояния активов – проверяется износ, срок годности, наличие технических дефектов, что важно для последующего списания или переоценки.
- Подтверждение полноты и точности учёта обязательств – проверяется дебиторская и кредиторская задолженность, резервы, кредиты и другие финансовые обязательства.
- Подготовка к внешним процессам – результаты инвентаризации служат базой для сдачи годовой отчётности, проведения аудита, а также для реорганизации или ликвидации предприятия.
- Контроль работы материально‑ответственных лиц (МОЛ) – регулярные проверки позволяют выявлять нарушения и предотвращать хищения.
Практические аспекты и примеры
На практике инвентаризация часто проводится в виде полевых проверок: сотрудники склада сверяют реальное количество единиц товара с данными в учётной системе, фиксируют повреждённые или просроченные позиции, а затем оформляют акт с указанием причин расхождений. Например, при проверке складских запасов в розничной сети могут быть обнаружены недостачи, вызванные кражами со стороны персонала; в таком случае инвентаризация служит доказательной базой для дисциплинарных мер.
Для финансовых активов инвентаризация включает проверку наличных средств в кассе, соответствие банковских выписок и учётных записей, а также сверку дебиторской задолженности с подтверждающими документами. Выявленные несоответствия требуют корректировок в бухгалтерском учёте и, при необходимости, пересчёта резервов.
Регулятивные требования
Согласно ФСБУ 28/2023, вступающему в силу в 2026 году, инвентаризация становится обязательным элементом бухгалтерского контроля. Это значит, что каждая организация обязана планировать и документировать процесс инвентаризации, а также включать его результаты в систему внутреннего контроля. Несоблюдение требования может привести к штрафным санкциям и отрицательно сказаться на достоверности финансовой отчётности.
Виды и цели инвентаризации в соответствии с ФСБУ 28/2023
1. Классификация по охвату
Инвентаризация может охватывать либо весь набор активов и обязательств организации, либо лишь отдельные их части.
- Полная (генеральная) инвентаризация подразумевает проверку всех материальных и финансовых элементов. По требованиям ФСБУ 28/2023 она обязательна перед подготовкой годовой финансовой отчётности, поскольку только такой охват гарантирует сопоставление учётных данных с реальным состоянием имущества.
- Частичная (выборочная) инвентаризация ограничивается конкретным видом имущества (например, автопарк), определённым участком (склад, производственная зона) или группой обязательств (долгосрочные кредиты). Такой подход применяется, когда требуется уточнить сведения о специфическом объекте без необходимости полной проверки.
2. Основания и обязательность проведения
Существует два уровня мотивирующего фактора: плановый график и внезапные обстоятельства, а также различие между юридически предписанными и инициативными проверками.
Плановая инвентаризация осуществляется в соответствии с утверждённым календарём – например, квартальная проверка складских запасов или предгодовая проверка всех активов. Плановый характер позволяет заранее подготовить ресурсы и обеспечить системность контроля.
Внеплановая (внезапная) инвентаризация проводится в ответ на конкретные события: подозрение на хищение, последствия стихийного бедствия, смена материально‑ответственного лица (МОЛ) и т.п. В таких случаях цель – быстро установить фактическое состояние имущества и принять оперативные меры.
Обязательная инвентаризация предписана законодательством или нормативными актами (годовая отчётность, смена МОЛ, выявление кражи, реорганизация, форс‑мажор). Невыполнение обязательных процедур влечёт штрафные санкции и искажение финансовой отчётности.
Инициативная инвентаризация инициируется руководством в целях повышения внутреннего контроля, оптимизации процессов или подготовки к внешнему аудиту. Хотя такие проверки не обязательны, они часто позволяют выявить скрытые риски и улучшить эффективность управления ресурсами.
3. Методы проведения (нововведения 2026 г.)
С 2026 г. ФСБУ 28/2023 вводит два основных метода, каждый из которых подходит под определённые условия эксплуатации объектов.
- Традиционная (контактная) инвентаризация предполагает физический подсчёт, взвешивание, измерение и визуальную проверку объектов. Этот метод остаётся предпочтительным для объектов, требующих точного измерения (например, сырьё, готовая продукция, оборудование).
- Дистанционная (бесконтактная) инвентаризация использует видеосвязь, фото‑ и видеофиксацию с геометками. Она допускается для удалённых и труднодоступных объектов – например, нефтяных платформ, удалённых складов или объектов, находящихся в зоне ограниченного доступа. Дистанционный метод ускоряет процесс, снижает затраты на командировки и минимизирует риски для персонала, однако требует надёжного технического обеспечения и согласования с регулятором.
4. Цели инвентаризации
ФСБУ 28/2023 выделяет три группы целей, которые определяют стратегическую значимость каждой проверки.
- Контрольные цели направлены на защиту от хищений, подтверждение наличия всех активов и оценку эффективности работы МОЛ. Пример: после инвентаризации выявлен недостача в размере 0,5 % от общей стоимости запасов, что позволило своевременно инициировать расследование и восстановить утраченные ресурсы.
- Бухгалтерские и налоговые цели включают сопоставление фактического состояния имущества с учётными данными, корректировку излишков и недостач, а также проверку полноты обязательств. Это обеспечивает достоверность финансовой отчётности и правильность расчётов налоговых баз.
- Экономические цели позволяют выявить неликвидные активы, оценить их справедливую (рыночную) стоимость в соответствии с МСФО 13 и оптимизировать использование ресурсов. Например, при оценке излишков складских запасов было обнаружено, что 12 % товаров устарели и могут быть реализованы со скидкой, что улучшило оборотный капитал компании.
Таким образом, правильный выбор типа, основания, метода и цели инвентаризации в соответствии с ФСБУ 28/2023 обеспечивает не только соответствие нормативным требованиям, но и повышает управленческую эффективность предприятия.
Пошаговый порядок проведения инвентаризации в 2026 году
1. Подготовительный этап
Первым шагом руководитель издаёт приказ о проведении инвентаризации. В приказе фиксируются цель проверки, дата её проведения и состав комиссии. С 2026 года кворум комиссии может составлять не менее 80 % от общего числа её членов – ранее требовалось 100 %.
Для малых предприятий, где в управлении участвуют только директор и главный бухгалтер, комиссия может не созываться. Если же привлекается независимый аудитор, наличие комиссии также не является обязательным.
2. Сбор и фиксация данных
На этапе фактической проверки комиссия (или уполномоченный дистанционный оператор) осуществляет подсчёт, взвешивание и измерение активов, фиксируя их состояние.
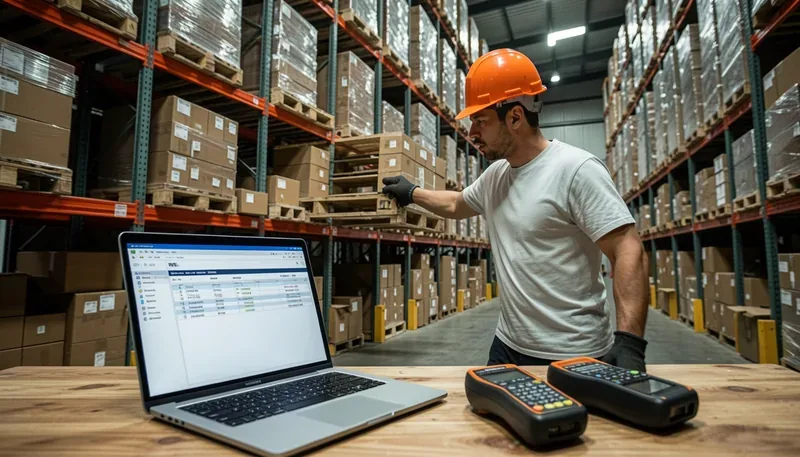
- Дистанционный формат допускается: проверка проводится через видеосвязь в реальном времени, сопровождается фото‑фиксацией с геометками и использованием ТСД/смарт‑устройств.
- При работе с ТСД сканируются штрих‑коды, RFID‑метки и коды «Честный ЗНАК».
Например, при инвентаризации складского помещения оператор может одновременно вести видеотрансляцию, сканировать штрих‑коды коробок с помощью планшета и сохранять фотографии с указанием координат места хранения.
3. Сравнительный анализ (сличение)
После завершения полевых работ бухгалтерия сопоставляет полученные фактические данные с остатками, отражёнными в учётных системах (1С, ERP, облачные сервисы).
- Выявляются излишки и недостачи.
- Оценка излишков производится либо по справедливой стоимости в соответствии с МСФО 13, либо по балансовой стоимости аналогичных активов.
К примеру, обнаружив 15 лишних офисных стульев, компания может оценить их рыночной ценой — 10 000 ₽ за штуку (справедливая стоимость) или использовать балансовую стоимость аналогичных стульев, зафиксированную в учётных регистрах.
4. Оформление и отражение результатов
Результаты инвентаризации оформляются в соответствии с установленными формами:
- Инвентаризационные описи (ИНВ‑1, ИНВ‑3, ИНВ‑5 и др.) и сличительные ведомости (ИНВ‑19).
- Для государственных организаций обязательны электронные формы — ф. 0510463, 0510469, 0510470, 0510477, согласно Приказу Минфина № 61н.
Далее:
- Излишки «приходятся» в учёт, увеличивая соответствующие активы.
- Недостачи списываются или подлежат взысканию. Все операции отражаются в том же отчётном периоде, в котором завершена проверка; перенос результатов в последующие периоды запрещён.
Итоговый акт (ИНВ‑15 — касса, ИНВ‑17 — расчёты) подписывается всеми членами комиссии и ответственным лицом (МОЛ). Подписи фиксируют согласие сторон с результатами и обеспечивают юридическую силу документа.
Инструменты, программы и дальнейшие шаги внедрения
Обновлённые программные решения 2026 г.
В 2026 году большинство популярных ERP‑ и складских систем получили поддержку ФСБУ 28/2023. Ключевые продукты:
- 1С:Бухгалтерия 8 / 1С:ERP – полностью адаптированы к новому стандарту, автоматизируют формирование приказов, опций и сличительных ведомостей.
- МойСклад – облачный сервис, ориентированный на малый бизнес; позволяет быстро импортировать фактические остатки и синхронизировать их с учётной системой.
- Клеверенс (Склад 15, Магазин 15) – мобильные приложения для сканирования штрих‑кодов и RFID‑меток, обеспечивают двустороннюю интеграцию с 1С.
- Терминалы сбора данных (ТСД) – специализированные сканеры и смартфоны с предустановленными приложениями, поддерживают технологию «Честного ЗНАК» и могут использоваться для видеодокументации процесса инвентаризации.
Эти инструменты позволяют сократить ручной ввод данных, повысить точность учёта и обеспечить непрерывный поток информации между складом и бухгалтерией.
Документация и формы учёта
- Коммерческие организации могут применять собственные формы (ИНВ‑1, ИНВ‑3, ИНВ‑19, ИНВ‑26), однако их использование должно быть зафиксировано в учетной политике компании.
- Государственные и бюджетные учреждения обязаны использовать электронные формы, предусмотренные нормативами (0510463, 0510469, 0510470, 0510477). Эти формы интегрируются в государственные информационные системы и позволяют автоматизировать передачу данных в контролирующие органы.
Важно, чтобы выбранные формы соответствовали требованиям ФСБУ 28/2023 и были отражены в регламентирующих документах организации.
Практические рекомендации для внедрения
- Обновление учетной политики – включить в неё требования ФСБУ 28/2023, установить кворум в 80 % для подтверждения результатов инвентаризации.
- Обучение персонала – провести тренинги по работе с ТСД, мобильными приложениями и методами видеофиксации; разработать регламент дистанционной проверки данных.
- Интеграция систем – настроить автоматическую загрузку данных из мобильных решений в 1С, что исключит двойной ввод и уменьшит вероятность ошибок.
- Планирование инвентаризаций – установить периодичность (например, квартальная плановая инвентаризация) и предусмотреть внеплановые проверки при обнаружении отклонений.
- Подготовка к будущим изменениям – к 2027 году необходимо обеспечить совместимость с ФСБУ 9/2025 (доходы) и ФСБУ 10/2025 (расходы), а также рассмотреть возможности ИИ‑аналитики и использования дронов для автоматизированного сканирования складских площадей.
Последовательные шаги внедрения
- Аудит текущих процессов – выявить несоответствия требованиям ФСБУ 28/2023, оценить готовность ИТ‑инфраструктуры.
- Выбор и внедрение ПО и ТСД – на основе результатов аудита подобрать оптимальное сочетание 1С, мобильных приложений и терминалов сбора данных.
- Разработка и утверждение приказов – сформировать обновлённый приказ и регламент комиссии, закрепив их в учетной политике.
- Пилотный запуск – провести дистанционную инвентаризацию на одном объекте, собрать обратную связь и скорректировать процесс.
- Масштабирование – распространить отлаженную схему на все подразделения, обеспечить постоянный контроль через электронные отчёты и автоматические уведомления о отклонениях.
Соблюдение этой последовательности позволяет минимизировать риски, ускорить переход к цифровой инвентаризации и обеспечить соответствие современным нормативным требованиям.
Часто задаваемые вопросы
Что такое инвентаризация имущества и зачем она нужна?
Инвентаризация — это сверка фактического наличия и состояния активов (основные средства, товары, материалы, наличные, нематериальные активы) и обязательств с данными бухгалтерского учёта. Цели: выявить излишки и недостачи, подтвердить достоверность финансовой отчётности, предотвратить хищения и обеспечить контроль за материально‑ответственными лицами.
Когда проведение инвентаризации обязательно по закону (2026 год)?
Обязательная инвентаризация требуется:
- перед составлением годовой бухгалтерской отчётности;
- при смене материально‑ответственного лица;
- при факте кражи, порчи или злоупотребления;
- после чрезвычайных ситуаций (пожар, наводнение и др.);
- при ликвидации, реорганизации или разделении организации.
Какие новые требования к инвентаризационной комиссии введены ФСБУ 28/2023?
- Кворум снижен — результаты признаются действительными, если присутствует минимум 80 % членов комиссии (ранее требовалось 100 %).
- Малый бизнес (только директор или директор + главный бухгалтер) может проводить инвентаризацию без создания комиссии.
- Комиссия может быть заменена независимым аудитором — в этом случае формальная комиссия не обязательна.
Как изменился порядок проведения инвентаризации в 2026 году?
- Дистанционная проверка — разрешено использовать видеосвязь, фото‑ и видеофиксацию с геометками для объектов, недоступных лично.
- Электронные формы — госучреждения обязаны оформлять результаты в электронных документах (формы 0510463, 0510469, 0510470 и 0510477) согласно Приказу Минфина № 61н.
- Срок отражения — итоги инвентаризации должны быть внесены в бухгалтерию в том же отчётном периоде, в котором завершена проверка; перенос на следующий год запрещён.
Какие документы и программные решения нужны для инвентаризации в 2026 году?
Документы (коммерческие организации): приказ о проведении инвентаризации, инвентаризационная опись (ИНВ‑1, ИНВ‑3 и др.), сличительная ведомость (ИНВ‑19) и итоговая ведомость (ИНВ‑26). Госучреждения: электронные формы 0510463/0510469/0510470/0510477 в рамках ЭДО. Программы: «1С:Бухгалтерия 8»/«1С:ERP» (обновлённые под ФСБУ 28/2023), облачный сервис «МойСклад», мобильные решения Клеверенс (сканирование штрих‑/RFID‑кодов) – позволяют автоматически формировать описи и сличительные ведомости.