Карточки складского учета материалов: образец и инструкция по заполнению
Обновлено:
Карточка складского учёта материалов (форма М‑17) фиксирует приход, расход и остаток ТМЦ в количественном и сортовом разрезе. В статье представлены структура бланка, правила заполнения и актуальные требования 2026 года — маркировка, электронный документооборот и интеграция с системами 1С, МойСклад и «Честный Знак». Также указаны ссылки для скачивания пустых и заполненных образцов в форматах Excel и Word.
Ускорьте работу сотрудников склада при помощи мобильной автоматизации. Навсегда устраните ошибки при приёмке, отгрузке, инвентаризации и перемещении товара.
Узнать больше
Мобильность, точность и скорость пересчёта товара в торговом зале и на складе, позволят вам не потерять дни продаж во время проведения инвентаризации и при приёмке товара.
Узнать больше
Обязательная маркировка товаров — это возможность для каждой организации на 100% исключить приёмку на свой склад контрафактного товара и отследить цепочку поставок от производителя.
Узнать больше
Скорость, точность приёмки и отгрузки товаров на складе — краеугольный камень в E-commerce бизнесе. Начни использовать современные, более эффективные мобильные инструменты.
Узнать больше
Повысьте точность учёта имущества организации, уровень контроля сохранности и перемещения каждой единицы. Мобильный учёт снизит вероятность краж и естественных потерь.
Узнать больше
Повысьте эффективность деятельности производственного предприятия за счёт внедрения мобильной автоматизации для учёта товарно-материальных ценностей.
Узнать больше
Общее описание карточки М‑17 и её правовой статус
Назначение и содержание карточки
Карточка складского учёта материалов (форма М‑17) — это документ первичного учёта движения товарно-материальных ценностей (ТМЦ) в количественном и сортовом разрезе. На каждую номенклатурную позицию, указав её сорт и размер, оформляется отдельная карточка за каждый день операции. Таким образом, карточка фиксирует приход, расход и остаток конкретного вида материала, позволяя контролировать как объём, так и качество запасов.
Оформление и передача
Оформление карточки возлагается на кладовщика или заведующего складом. После заполнения бухгалтерия открывает карточку на один календарный год, передаёт её на склад под расписку, а по завершении года карточка сдаётся в архив. Срок обязательного хранения бумажных карточек установлен минимум в 5 лет, что соответствует требованиям нормативных актов о бухгалтерском учёте.
Правовой статус с 2013 года
С 1 января 2013 года использование унифицированной формы М‑17 перестало быть обязательным для коммерческих организаций. Возможны три варианта оформления:
- применение бланка Госкомстата;
- доработка существующей формы под специфические нужды организации;
- разработка собственного регистра, фиксированного в учётной политике компании.
Все варианты признаются законными при условии, что они задокументированы в учётной политике и обеспечивают достоверность учёта.
Обязательные реквизиты шапки карточки
Для соответствия нормативным требованиям в шапке карточки должны быть указаны следующие сведения:
- наименование организации;
- код ОКПО;
- дата составления;
- номер карточки;
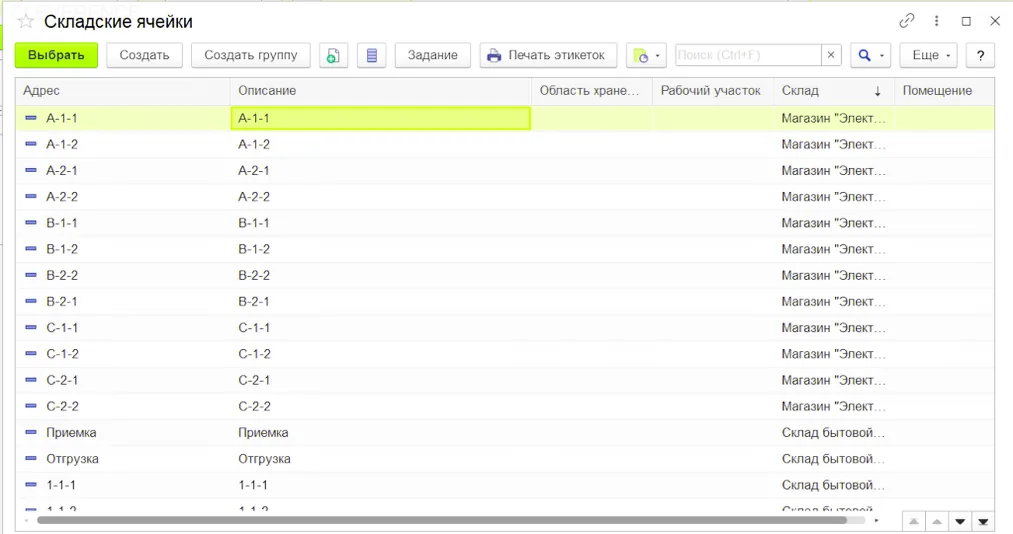
- место хранения (подразделение, склад, стеллаж, ячейка);
- сведения о материале:
- марка;
- сорт;
- профиль;
- размер;
- номенклатурный номер;
- единица измерения;
- цена;
- норма запаса;
- поставщик;
- срок годности (при наличии).
Точное и полное заполнение этих реквизитов обеспечивает надёжность учёта и упрощает последующий контроль за движением ТМЦ.
Структура формы М‑17 и правила её заполнения
1. Общая структура формы
Форма М‑17 состоит из трёх самостоятельных блоков, каждый из которых заполняется независимо от остальных:
- Шапка и общие характеристики ТМЦ – в этом разделе указываются наименование, артикул, единица измерения, начальная остаточная стоимость и другие реквизиты, необходимые для идентификации материального ресурса.
- Таблица учёта драгоценных металлов – заполняется только в том случае, если к материалу относятся драгоценные металлы или драгоценные камни. При их отсутствии в таблице ставятся прочерки или блок полностью удаляется.
- Таблица движения материалов – основной раздел, где фиксируются все приходные и расходные операции за отчётный период.
2. Таблица учёта драгоценных металлов
Эта таблица имеет фиксированный набор колонок, но её наличие зависит от факта наличия драгоценных компонентов. Если такие компоненты отсутствуют, рекомендуется удалить блок, чтобы избежать путаницы. При наличии драгоценных металлов/камней в таблице указываются:
- Наименование драгоценного металла или камня;
- Масса (в граммах или каратах);
- Примечания о чистоте, сертификатах и т.п.
Пример: если в партии присутствует 2,5 г золота 585 проба, в соответствующей строке фиксируется «золото, 2,5 г, 585 проба».
3. Таблица движения материалов
Эта часть формы фиксирует каждую операцию с материалом. Столбцы таблицы стандартны и включают:
- Дата записи – календарная дата операции.
- № операции – внутренний порядковый номер.
- Номер и дата первичного документа (приходный ордер, требование‑накладная М‑11, накладная М‑15).
- От кого получено / Кому отпущено – контрагент или подразделение.
- Приход – количество полученного материала.
- Расход – количество выданного материала.
- Остаток – рассчитывается автоматически после каждой записи:
Остаток = Предыдущий остаток + Приход – Расход. - Подпись ответственного лица – подпись кладовщика, подтверждающая достоверность записи.
Пример расчёта остатка
| Дата | № оп. | Приход | Расход | Остаток (расчёт) |
|---|---|---|---|---|
| 01.04.2026 | 1 | 100 | 0 | 100 (начальный) |
| 03.04.2026 | 2 | 0 | 30 | 100 + 0 − 30 = 70 |
| 05.04.2026 | 3 | 50 | 0 | 70 + 50 − 0 = 120 |
4. Оформление записей, подписи и исправление ошибок
Каждая строка таблицы движения подпадает под подпись кладовщика; печать на карточке не ставится, что исключает возможность её использования в качестве подтверждающего документа.
Исправление ошибок регулируется строгими правилами:
- Использовать корректор запрещено.
- Ошибку зачеркивают одной линией, сверху пишут правильные данные, указывают дату исправления.
- Под исправлением ставятся подписи кладовщика и, при бумажном учёте, главного бухгалтера.
Объединение повторяющихся операций: если в течение одного дня происходит несколько одинаковых операций (например, несколько приходов от одного поставщика), их можно суммировать и оформить одной записью в конце дня. При этом в колонке «Дата записи» указывается дата дня, а в колонках «Приход»/«Расход» – суммарные значения.
Соблюдение указанных правил обеспечивает достоверность учёта, упрощает контроль за движением материалов и позволяет быстро выявлять отклонения в остатках.
Практика учёта в 2026 г.: автоматизация, маркировка и новые нормативы
Масштабная цифровизация и автоматическое формирование карточек
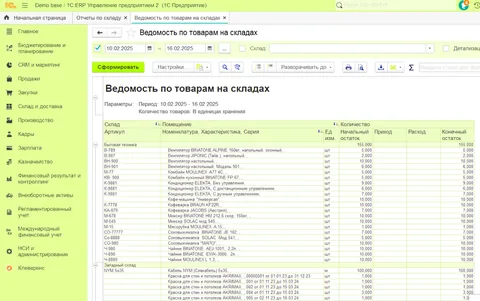
В 2026 году большинство организаций перешли на полностью электронный учёт. Наиболее распространённые решения – 1С, «Мой Склад», «Клеверенс». При проведении УПД 5.03 система автоматически генерирует электронную карточку товара, заполняя её реквизитами (наименование, количество, стоимость, дата поступления). Это устраняет ручной ввод, снижает риск ошибок и ускоряет последующую обработку данных.
Маркировка и поэкземплярный учёт
Интеграция учётных систем с сервисом «Честный Знак» стала обязательной для маркированных товаров. Коды маркировки фиксируются в строках прихода‑расхода через терминалы сбора данных (ТСД); бумажный вариант учёта для таких позиций более невозможен.
Для категорий, где требуется поэкземплярный контроль (бакалейные товары, растительные масла и др.), в электронных карточках сохраняются индивидуальные идентификаторы каждой единицы продукции. Это позволяет отслеживать движение конкретных упаковок и быстро реагировать на отклонения в запасах.
Новые нормативные требования: ФСБУ 10/2026 и ФСБУ 28/2023
| Норматив | Ключевые положения | Практические последствия |
|---|---|---|
| ФСБУ 10/2026 «Расходы» (приказ № 53н от 24.04.2026) | • Синхронизация момента списания в графе «Расход» с правилами признания расходов. • Материалы, находящиеся в эксплуатации более 12 мес., переводятся в категорию капитальных вложений. | • Необходимо в учётных системах настроить автоматическое сравнение даты списания с датой начала использования. • При превышении 12 мес. система должна автоматически переопределять классификацию актива. |
| ФСБУ 28/2023 «Инвентаризация» (в 2026 г. обновление) | • Результаты инвентаризации связываются с данными карточек М‑17. • Корректировки фиксируются новыми строками «Приход» (излишки) или «Расход» (недостачи) на основании ведомости инвентаризации. | • После завершения инвентаризации система автоматически генерирует соответствующие проводки, исключая необходимость ручного ввода корректировок. |
Эти стандарты требуют от компаний более тесной интеграции бухгалтерского и складского учёта, а также внедрения правил автоматической классификации и корректировки активов.
Электронные первичные документы в госсекторе
Для государственных организаций введено обязательное использование электронных первичных документов (ЭПД). Они полностью заменяют бумажные регистры и обязаны храниться в электронном виде в соответствии с требованиями ФЗ «Об электронном документообороте».
Получить шаблоны ЭПД можно несколькими способами:
- бесплатные шаблоны в формате Excel или Word, размещённые на официальных порталах;
- готовые бумажные книги (подходят только для небольших объёмов);
- полная автоматизация через специализированные программы (рекомендовано при больших объёмах операций).
При выборе решения следует учитывать объём документооборота, наличие интеграции с существующими ERP‑системами и требования к архивированию.
В совокупности перечисленные изменения формируют новую практику учёта: от полной цифровизации и автоматического формирования карточек до строгого соответствия федеральным стандартам и перехода государственных организаций на электронные первичные документы. При правильном внедрении эти инструменты позволяют сократить трудозатраты, повысить точность данных и обеспечить соответствие современным нормативным требованиям.
Итоги, рекомендации и перспективы на 2027 год
Текущий статус нормативных требований
К 2027 году бумажная форма М‑17 утратит практическую ценность: налоговые органы перейдут на обязательный приём электронных регистров в XML‑формате через системы электронного документооборота (ЭДО). Параллельно с 1 января 2027 года вступит в силу ФСБУ 10/2026, который сделает запись «Расход» в М‑17 лишь внутренним перемещением товара. Для отражения реального списания в бухгалтерском учёте потребуется отдельный акт расходования, оформляемый в электронном виде.
Технологические изменения
- Тотальная маркировка – каждый товар будет привязан к коду DataMatrix, который хранится в электронной карточке. Сканирование осуществляется через терминалы сбора данных (ТСД) без возможности ручного изменения количества, что исключает человеческий фактор при учёте.
- Прогнозирование нормы запаса – современные WMS используют модели искусственного интеллекта для динамического расчёта минимального и максимального уровня запасов. На основе этих расчётов система автоматически формирует заявки поставщикам, сокращая время реагирования и уменьшая риск дефицита.
Практические рекомендации
- Внедрение ЭДО: настроить автоматическую генерацию электронных карточек М‑17 из УПД и обеспечить их подпись квалифицированной электронной подписью (КЭП).
- Маркированные товары: добавить в электронную форму поля «Код маркировки» и реализовать автоматический импорт данных из сканера ТСД.
- Переход на ФСБУ 10/2026: в учётной политике чётко разделить учёт складского перемещения и бухгалтерского списания, зафиксировать порядок оформления актов расходования.
- Архивирование: сохранять копии бумажных карточек (если они использовались) в течение минимум пяти лет для возможных проверок налоговых органов.
Перспективные сценарии
- Малый бизнес: полное отказ от формы М‑17 в пользу единого электронного отчёта, что упрощает взаимодействие с налоговыми органами и снижает административные затраты.
- Крупные предприятия: модернизация формы М‑17 с добавлением полей для указания кода маркировки, штрих‑кодов ячеек и электронных подписей, что позволит интегрировать её в более сложные системы управления цепочками поставок.
Часто задаваемые вопросы
Что делать, если моя компания хочет отказаться от бумажной формы М‑17?
С 2013 года использование унифицированного бланка М‑17 не является обязательным. Компания может утвердить в учётной политике собственный электронный регистр (например, отчёт из 1С, «Мой Склад» и др.), где сохраняются все реквизиты, требуемые законодательством. При этом необходимо обеспечить возможность выгрузки данных в XML‑формате для проверок налоговых органов.
Как отражать коды маркировки «Честный знак» в карточке М‑17?
Для маркированных товаров бумажный вариант формы не подходит. В электронных системах (WMS, 1С, Клеверенс) строка прихода/расхода связывается со сканированным кодом DataMatrix через ТСД. При необходимости в бумажной копии код можно указать в отдельном поле «Код маркировки», но основной учёт должен вестись в электронном реестре.
Нужно ли печатать карточку М‑17, если используется ЭДО?
Если в компании внедрён внутренний электронный документооборот, ежедневная печать не требуется. Карточка формируется автоматически на основе электронных УПД (формат 5.03) и подписывается квалифицированной электронной подписью (КЭП) только при формировании отчётного периода или при запросе контролирующего органа.
Как связать запись «Расход» в М‑17 с новым ФСБУ 10/2026 «Расходы»?
Запись «Расход» в М‑17 фиксирует лишь внутреннее перемещение ТМЦ. Для признания расхода в бухгалтерском учёте необходимо оформить отдельный акт расходования (или иной первичный документ), который будет отражён в бухгалтерском регистре в соответствии с ФСБУ 10/2026. Без такого акта списание в расходах недопустимо.
Как правильно исправлять ошибку в бумажной карточке М‑17?
Корректоры запрещены. Ошибочную запись следует зачеркнуть одной тонкой линией, сверху написать правильные данные, указать дату исправления и подписи кладовщика и главного бухгалтера. При электронном учёте исправление фиксируется в журнале изменений с указанием пользователя, времени и причины.