Как закрываются счета в конце месяца: как происходит закрытие проводок в бухгалтерском учете
Обновлено:
В статье описывается последовательный процесс закрытия месяца в бухгалтерском учете: от начисления амортизации и распределения косвенных расходов до формирования финансового результата и переноса его на счёт 99. Приводятся типовые проводки для счетов 20, 25, 26, 44, 90 и 91, а также чек‑лист регламентных операций в 1С.
Цель и значение закрытия месяца в бухгалтерском учете
Суть процесса закрытия месяца
Закрытие месяца представляет собой строго последовательный набор операций, направленных на «обнуление» собирательных и расходных счетов. После выполнения всех проводок по этим счетам формируется итоговый финансовый результат — прибыль или убыток компании за отчетный период. Без завершения этого цикла невозможно получить корректные показатели, которые затем используются в налоговом и управленческом учете.
Законодательные требования
- Статья 15 ФЗ 402‑ФЗ «О бухгалтерском учете» предписывает обязательное закрытие учетного периода для каждого квартала и года.
- С 2026 года к процессу добавлены новые нормы: ФСБУ 9/2025 «Доходы», ФСБУ 10/2026 «Расходы», а также обязательный переход на единый налоговый счёт (ЕНС) и электронный документооборот (УПД, ЭПД). Эти изменения повышают требуемую точность закрытия и требуют использования электронных подписей и форматов обмена данными.
Влияние на налоговый и управленческий учет
Корректное закрытие месяца является предпосылкой для расчёта налоговой базы:
- НДФЛ и страховые взносы рассчитываются на основе окончательных начислений, полученных после закрытия счетов расходов и доходов.
- Налог на прибыль определяется по сумме прибыли (или убытка), зафиксированной в результате закрытия счетов 99 «Прибыли и убытки».
Кроме того, управленческое руководство получает достоверные данные о финансовом состоянии компании, что позволяет принимать обоснованные решения по планированию, инвестированию и контролю затрат.
Ключевые счета, участвующие в закрытии
При закрытии месяца задействуются следующие группы счетов:
- Счета затрат: 20, 23, 25, 26, 44
- Счета доходов и прочих: 90, 91
- Счёт 99 «Прибыли и убытки» – итоговый счет, на котором фиксируется финансовый результат периода.
Каждая из этих групп проходит серию проводок, после чего их остатки переводятся на счет 99, что завершает процесс закрытия и формирует окончательный результат.
Этапы регламентного закрытия месяца: от начисления расходов до расчёта финансового результата
1. Начисление регулярных расходов и амортизации
На первом этапе фиксируются все текущие затраты, которые не зависят от объёма производства.
- Амортизация основных средств и нематериальных активов – дебет счёта 20 (подсчёт по субсчетам 23, 25, 26, 44) и кредит счёта 02 (подсчёт 05).
- Начисление заработной платы и обязательных взносов – дебет счёта 20 (подсчёт 26, 44) и кредит счёта 70 (подсчёт 69).
Эти проводки формируют базу для последующего распределения затрат по видам деятельности.
2. Закрытие затратных (собирательных) счетов
После того как все расходы начислены, их необходимо перенести в соответствующие аналитические счета.
Общепроизводственные и общехозяйственные расходы (счета 25 и 26) закрываются переводом:
Дт 20 → Кт 25/26. Это обнуляет субсчета и подготавливает их к новому периоду.Прямой метод (директ‑костинг) – административные расходы списываются напрямую без промежуточного накопления:
Дт 90.2 → Кт 26.Основное и вспомогательное производство (счета 20 и 23):
- Выпуск готовой продукции –
Дт 43 → Кт 20. - Списание затрат по услугам –
Дт 90.2 → Кт 20.
- Выпуск готовой продукции –
Расходы на продажу (счёт 44) закрываются проводкой:
Дт 90.7 → Кт 44.
Таким образом, все затраты, накопленные за месяц, переходят в аналитические счета доходов и расходов (90‑й ряд), где они будут сопоставлены с выручкой.
3. Закрытие финансовых счетов 90 и 91
На этом этапе сравниваются обороты по субсчетам доходов (90.1) и расходов (90.2, 90.3, 90.7, 90.8).
- При получении прибыли:
Дт 90.9 → Кт 99. - При убытке:
Дт 99 → Кт 90.9.
Аналогичные операции выполняются для счёта 91 (прочие доходы и расходы):
Дт 91.9 → Кт 99 – прибыль, либо Дт 99 → Кт 91.9 – убыток.
После этих проводок на счёте 99 «Прибыли и убытки» отражён чистый финансовый результат за месяц, готовый к переносу в годовой отчёт.
4. Расчёт налогов и формирование итогового результата
Последний шаг – начисление налоговых обязательств и подготовка итогового баланса.
- Счёт 99 аккумулирует чистый результат до конца года.
- Налог на прибыль / УСН фиксируется проводкой:
Дт 99 → Кт 68 (субсчёт «Налог»). - При необходимости учитываются отложенные налоговые активы или обязательства:
- Отложенный налоговый актив –
Дт 09 → Кт 99. - Отложенное налоговое обязательство –
Дт 99 → Кт 77.
- Отложенный налоговый актив –
В системе 1С весь процесс автоматизируется регламентной обработкой «Закрытие месяца». Обработку следует запускать только после предварительной проверки правильности начислений и корректности аналитики, чтобы избежать ошибок в финансовой отчётности.
Проводки закрытия основных счетов: затраты, доходы и итоговый результат
1. Закрытие затратных счетов
Для переноса всех расходов, связанных с производством и коммерческой деятельностью, в бухгалтерском учёте применяются следующие проводки:
- Распределение косвенных производственных расходов – дебет 20 (основное производство) / кредит 25 (общепроизводственные расходы).
- Классический подход к учёту затрат – дебет 20 / кредит 26 (вспомогательные производственные расходы). При использовании метода директ‑костинг эта проводка заменяется на дебет 90.2 / кредит 26.
- Выпуск готовой продукции – дебет 43 (готовая продукция) / кредит 20. При полном выпуске всё произведённое количество переводится на склад; при частичном выпуске часть продукции остаётся в незавершённом производстве (остаток на счёте 20).
- Списание коммерческих расходов – дебет 90.7 / кредит 44 (коммерческие расходы). В эту категорию входят транспортные затраты, рекламные расходы и другие расходы, связанные с реализацией продукции.
Эти операции завершают движение всех затратных субсчетов и подготавливают их к окончательному переносу в счёт 99.
2. Закрытие счетов доходов и прочих операций
После отражения выручки и начисления налогов необходимо закрыть доходные счета:
- Отражение выручки от реализации – дебет 62 (расчёты с покупателями) / кредит 90.1 (выручка).
- Начисление налога на добавленную стоимость – дебет 90 / кредит 68 (НДС к уплате).
- Списание себестоимости проданной продукции – дебет 90.2 / кредит 41 (товары, переданные в продажу).
Эти проводки переводят все доходные и налоговые операции в общий счёт 90, откуда они далее перемещаются в итоговый результат.
3. Перенос итогового результата в счёт 99
Финальная стадия закрытия – перенос чистой прибыли или убытка в счёт 99 (результат года).
При получении прибыли:
- дебет 90.9 / кредит 99 (прибыль от основной деятельности);
- дебет 91.9 / кредит 99 (прибыль от прочих операций).
При возникновении убытка:
- дебет 99 / кредит 90.9;
- дебет 99 / кредит 91.9.
Перенос налога на прибыль (или налога при УСН): дебет 99 / кредит 68, субсчёт «Налог на прибыль» (или «Налог при УСН»).
После этих проводок счёт 99 содержит сальдо, которое будет перенесено в баланс в рамках годовой реформации.
4. Состояние счетов после закрытия
По завершении всех перечисленных операций остатки на ключевых счетах принимают следующие значения:
| Счёт | Ожидаемый остаток | Примечание |
|---|---|---|
| 25, 26 | 0 | Полное закрытие общепроизводственных и вспомогательных расходов |
| 20, 23 | 0 или остаток незавершённого производства (НЗП) | При частичном выпуске часть продукции остаётся на счёте 20 |
| 44 | 0 (в торговых компаниях может оставаться остаток транспортных расходов) | |
| 90, 91 | 0 (внутренние субсчета сохраняют накопления до 31 декабря) | |
| 99 | Сальдо (накопленное до годовой реформации баланса) |
Таким образом, после закрытия основных счетов бухгалтерская система готова к формированию годового отчёта, а все промежуточные остатки сведены к нулю или перенесены в итоговый результат.
Автоматизация, новые стандарты и практический чек‑лист закрытия месяца
Текущие технологические требования (2026 г.)
В 2026 году регламентная обработка «Закрытие месяца» в конфигурации 1С 8/3 запускается только после того, как в системе загружены и проведены все первичные документы: накладные, акты, УПД, ЭПД. Перед запуском обязательна перепроведение (восстановление хронологии) всех проведённых операций – это гарантирует, что порядок их появления в журнале соответствует реальному времени их оформления.
Система автоматически сверяет расчётные налоговые обязательства со счётом 68.90 в ЕНС, сравнивая начисления с данными ФНС. При переходе на ФСБУ 9/2025 выручка признаётся по принципу «переход контроля», а не только по подписанию акта, что требует отдельной настройки признаков контроля в базе.
Для управленческих расходов (счёт 26) введён обязательный директ‑костинг: такие расходы нельзя включать в себестоимость незавершённого производства (НЗП).
Новые правила 2026 г.
- Автоматическое формирование авансовых уведомлений по НДФЛ и страховым взносам. Уведомления могут формироваться сразу на несколько будущих месяцев, что устраняет необходимость ручного расчёта каждый период.
- Обновлённый алгоритм расчёта расходов, уменьшающих налог УСН. Теперь уменьшение привязывается к выбранному способу расчёта заработной платы (по факту начисления или выплат).
- Полный переход на электронный документооборот. Без УПД и ЭПД система не позволит закрыть затраты на счетах 26‑30 и выдаст ошибку, поэтому все поставщики и подрядчики обязаны работать в электронном формате.
Чек‑лист перед запуском закрытия месяца
Перед запуском обработки рекомендуется пройти следующий контрольный список:
- Проведены все первичные документы (накладные, счета‑фактуры, акты, УПД, ЭПД).
- Перепроведение завершено – хронология восстановлена, дублирование записей устранено.
- Сверка остатков по банковским выпискам и кассовым книгам с 51‑м счётом; любые расхождения фиксируются и корректируются.
- Распределение косвенных расходов настроено в базе (по зарплате, объёму выпуска и др.).
- Наличие записей о выпуске продукции/услуг; при частичном выпуске оформляется документ «Инвентаризация НЗП».
- Сверка субсчетов 90 и 91 – отсутствие незакрытых оборотов.
- Проверка настроек ФСБУ 9/2025 и 10/2026 (правила признания доходов, исключения управленческих расходов).
- Согласованность налогового расчёта в 1С с данными ЕНС; при расхождении проводится корректировка расчётных записей.
Перспектива 2027 г. и рекомендации
К 2027 году планируется обязательный переход на ФСБУ 10/2026 «Расходы». Счёт 97 будет закрыт, а все расходы списываются в текущем периоде, что упрощает структуру бухгалтерского учета. Параллельно развивается концепция «Smart‑закрытия»: ИИ‑подсказки указывают на типичные ошибки, а автоматическая сверка с ФНС осуществляется через API.
Для подготовки к этим изменениям рекомендуется:
- Регулярно обновлять конфигурацию 1С до последних релизов, где уже реализованы новые ФСБУ и интеграция с ЕНС.
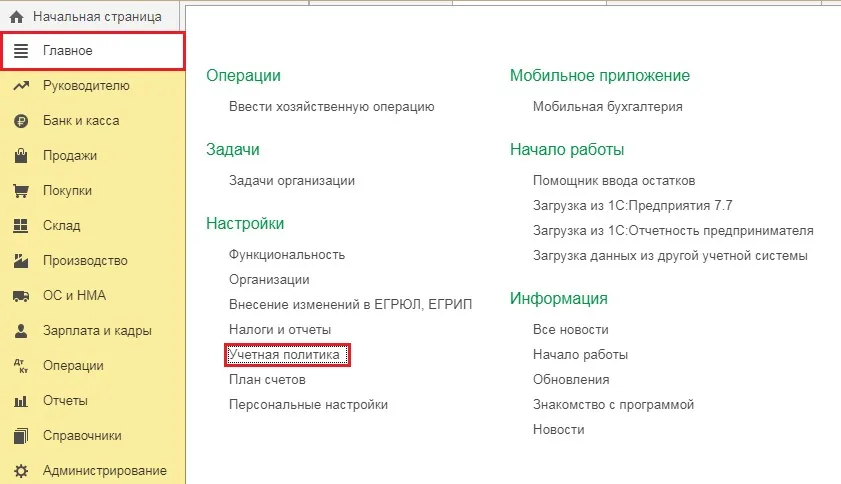
- Документировать учетную политику по распределению расходов и признанию выручки – это ускорит адаптацию к новым стандартам и упростит внутренний контроль.
- Проводить пробное закрытие каждый месяц. Фиксировать найденные отклонения, корректировать настройки и только после этого запускать финальное закрытие.
Следуя этим практикам, компании смогут обеспечить безошибочное закрытие месяца, соответствовать текущим нормативам и подготовиться к предстоящим изменениям в бухгалтерском учёте.
Часто задаваемые вопросы
Что такое закрытие месяца в бухгалтерском учёте и зачем оно нужно?
Закрытие месяца — последовательный набор регламентных операций, в результате которых все доходы, расходы и затраты за период сводятся, определяется финансовый результат (прибыль или убыток) и «обнуляются» собирательные счета (25, 26, 44, 20, 23). Это необходимо для корректного расчёта налогов, формирования управленческой отчётности и предотвращения случайных проводок в закрытый период.
Какие основные этапы закрытия месяца в 1С?
1️⃣ Начисление обязательных расходов (амортизация — Дт 20 / Кт 02, зарплата — Дт 20 / Кт 70). 2️⃣ Закрытие затратных счетов: распределение косвенных расходов (Дт 20 — Кт 25), списание управленческих расходов (Дт 90.2 — Кт 26), выпуск готовой продукции (Дт 43 — Кт 20) и списание расходов на продажу (Дт 90.7 — Кт 44). 3️⃣ Закрытие синтетических счетов 90 и 91: сравнение оборотов, перенос разницы на субсчета 90.9/91.9 и далее на счёт 99 «Прибыли и убытки». 4️⃣ Расчёт налогов и окончательное формирование счета 99 (перенос прибыли/убытка, начисление налога — Дт 99 — Кт 68).
Почему иногда «зависает» счёт 20 или 25 и как это исправить?
Зависание обычно вызвано:
- непроведёнными первичными документами (накладные, акты, авансы);
- ошибочной базой распределения расходов (неправильный коэффициент — выручка, трудозатраты и т.п.);
- наличием незавершённого производства (НЗП), которое должно быть отражено в документе «Инвентаризация НЗП». Для устранения нужно проверить полноту ввода документов, выполнить перепроведение, скорректировать базу распределения и, при необходимости, оформить инвентаризацию НЗП.
Как новые стандарты (ФСБУ 9/2025, ФСБУ 10/2026) влияют на процесс закрытия месяца?
- ФСБУ 9/2025 — выручка признаётся при переходе контроля к покупателю, а не только по подписанному акту. Без подтверждения контроля субсчёт 90.1 остаётся незакрытым.
- ФСБУ 10/2026 — управленческие расходы (счёт 26) больше не включаются в себестоимость продукции; они списываются напрямую в 90.2 (или 90.8).
- Переход на новые стандарты требует обновления учётной политики и настройки автоматических обработок в 1С, иначе регламентная обработка «Закрытие месяца» выдаст ошибку.
Какие типичные ошибки возникают при закрытии месяца в 1С и как их предотвратить?
- Непроведённые документы – проверяйте статус «Проведен» у всех накладных, актов, расчётных ведомостей.
- Нарушение последовательности – запускайте обработку только после выполнения всех предыдущих шагов (амортизация → начисление зарплаты → распределение расходов).
- Остатки на счетах‑транзитах – убедитесь, что счета 25, 26, 44, 20, 23 имеют нулевое сальдо (за исключением НЗП).
- Отсутствие электронных документов – в 2026 г. закрытие без подтверждённых УПД/ЭПД невозможно; загрузите их в систему заранее. Регулярное использование «пробного закрытия» позволяет выявить эти проблемы до финального запуска.