Разборы реальной юнит-экономики: куда уходят деньги с чека в 1000 рублей

Рост стоимости привлекаемого трафика, регулярная индексация тарифов на складскую логистику и жесткий контроль цен со стороны алгоритмов маркетплейсов сделали работу «на глазок» главным фактором банкротства торговых компаний. Ошибочная оценка наценки и игнорирование скрытых удержа
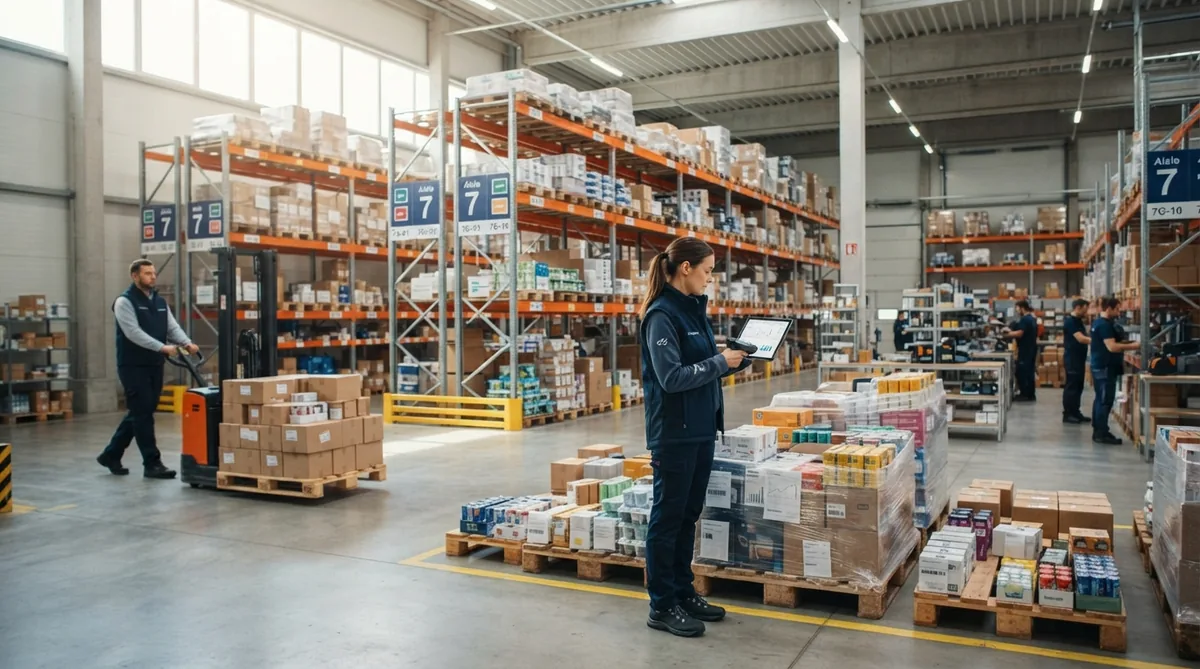
Рост стоимости привлекаемого трафика, регулярная индексация тарифов на складскую логистику и жесткий контроль цен со стороны алгоритмов маркетплейсов сделали работу «на глазок» главным фактором банкротства торговых компаний. Ошибочная оценка наценки и игнорирование скрытых удержаний снижают реальную рентабельность бизнеса до отрицательных значений еще до уплаты налогов.
Теоретическая ловушка vs Суровая реальность
Главное заблуждение начинающих и средних селлеров — смешение понятий наценки и маржинальности, а также расчет налоговой базы с фактически полученных на расчетный счет средств, а не с полного чека.
- База для УСН 6% («Доходы»): Согласно ст. 346.15 НК РФ и разьяснениям Минфина РФ (в частности, Письмо Минфина № 03-11-11/11622), доходом налогоплательщика признается вся валовая выручка — полная сумма, уплаченная покупателем за товар на кассе. Комиссии маркетплейса, эквайринг и удержания за логистику из налогооблагаемой базы на УСН 6% не вычитаются.
- Скрытая логистика невыкупов: Логистика маркетплейсов списывается за каждое перемещение единицы. В категориях с низким процентом выкупа (одежда, обувь — выкуп 30–40%) стоимость обратных доставок невыкупленного товара перекладывается на себестоимость выкупленных единиц, увеличивая прямые логистические затраты в 2,5–3 раза.
- Штрафы и «обезличка»: Нарушение требований Оферты Wildberries или Ozon (нечитаемый штрихкод, отсутствие маркировки Data Matrix) приводит к платным услугам по обработке неопознанного товара (до 100–500 рублей за штуку) или принудительному возврату за счет селлера.
Математический разбор: куда уходит 1 000 рублей из чека
Рассчитаем сквозную юнит-экономику для единицы товара (например, аксессуара или товара для дома) с розничной ценой 1 000 рублей и процентом выкупа 80%.
| Статья расходов / Показатель | Расчет / Формула | Сумма (руб.) | Доля от чека |
|---|---|---|---|
| Розничная цена (чек) | Фиксированная цена продажи | 1 000 ₽ | 100% |
| Себестоимость товара (COGS) | Закупка + доставка до склада селлера | 300 ₽ | 30% |
| Комиссия маркетплейса | Средняя базовая комиссия категории (18%) | 180 ₽ | 18% |
| Прямая логистика | Тариф доставки до клиента | 80 ₽ | 8% |
| Обратная логистика (распределенная) | $(100% - 80% \text{ выкуп}) \times \text{Тариф возврата}$ | 30 ₽ | 3% |
| Внутренняя реклама (ДРР) | Доля рекламных расходов (автокампании, поиск) | 120 ₽ | 12% |
| Налог УСН 6% (ст. 346.15 НК РФ) | $1 000 \text{ ₽} \times 6%$ | 60 ₽ | 6% |
| Маркировка, ЭДО, упаковка | Пленка, коробка, генерация/нанесение Data Matrix | 40 ₽ | 4% |
| Потери от брака и утерь | Технологический резерв (3%) | 30 ₽ | 3% |
| Итого операционные расходы | Сумма всех затрат | 840 ₽ | 84% |
| Чистая прибыль (EBITDA) | $\text{Цена} - \text{Расходы}$ | 160 ₽ | 16% |
Математический итог: Из 1 000 рублей покупателя предприниматель получает лишь 160 рублей чистой прибыли (маржинальность 16%). Если показатель ДРР вырастет с 12% до 20%, а процент выкупа упадет до 60%, чистая прибыль обнулится.
Инструментальное решение: как защитить маржу от утечек
Чтобы сохранить плановую маржинальность в 16–20%, необходимо перекрыть каналы операционных потерь на этапе складской обработки.
- Исключение нечитаемой маркировки: Переход от ручного нанесения штрихкодов к поштучному сканированию при комплектации. Сканирование кода Data Matrix перед укладкой в коробку исключает приемку в категорию «обезличенного товара».
- Внедрение ТСД с мобильным ПО: Использование терминалов сбора данных под управлением специализированного софта (например, класса «Маркетплейс 15») позволяет жестко привязать сканируемый штрихкод к заданию на сборку. Программа блокирует отгрузку, если кладовщик пытается привязать ошибочный артикул или код с недействительным статусом в «Честном знаке».
- Автоматизация передачи данных по ЭДО: Автоматический вывод марок из оборота или их передача через УПД строго в момент сборки/отгрузки защищает от штрафов по ст. 15.12 КоАП РФ.
Итог
Юнит-экономика современного селлера не оставляет места для математических ошибок. Высокая наценка на этапе закупки быстро растворяется в комиссиях, налогах с валовой выручки и логистических штрафах. Защита рентабельности достигается не искусственным завышением цен, а строгим учетом расходов и исключением человеческого фактора на складе.